כרטיס האשראי הפך מזמן להרבה יותר מאמצעי תשלום נוח להחלפת מזומן – הוא משמש ככלי ניהולי מרכזי המאפשר לנו:
לעקוב אחר ההוצאות.
לתכנן את התזרים החודשי.
למקסם הטבות צרכניות.
בעולם שבו חלק נכבד מהרכישות מתבצעות באופן דיגיטלי, בחירה מושכלת של כרטיס אשראי יכולה להשפיע על רמת החיסכון והיכולת שלנו ליהנות מהטבות יוקרתיות.
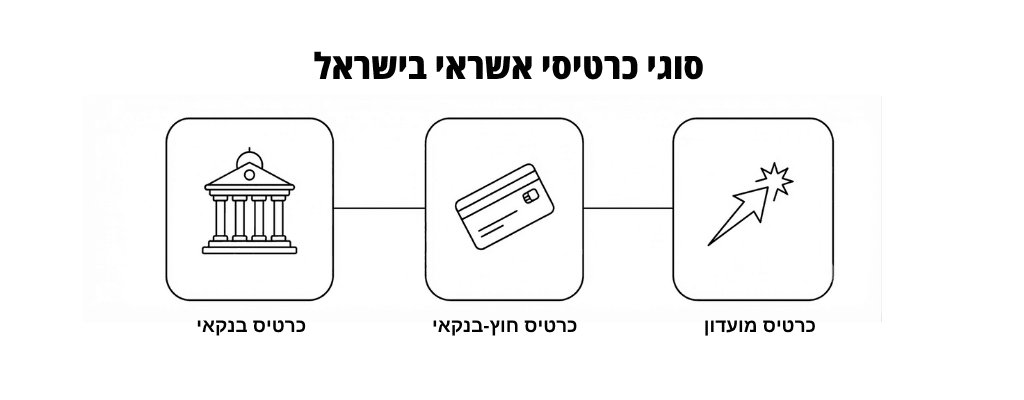
סוגי כרטיסי אשראי בישראל
בשוק הפיננסי בארץ קיימים מספר סוגי כרטיסי אשראי, שלכל אחד מהם מאפיינים שונים:
כרטיסים בנקאיים: מונפקים על ידי חברות כרטיסי אשראי בשיתוף הבנק שבו מתנהל חשבון העו"ש של הלקוח. המסגרת נקבעת לרוב בהתאם למסגרת האשראי בחשבון הבנק.
כרטיסים חוץ-בנקאיים: כרטיסים המונפקים ישירות על ידי חברות האשראי (כגון כאל, ישראכרט ומקס). כרטיסים אלו פועלים באופן עצמאי מחשבון הבנק ומציעים הטבות ותוכניות מועדון ייחודיות.
כרטיסי מועדון: כרטיסים המשלבים הטבות אשראי עם הטבות של מועדון צרכנות. דוגמה בולטת הוא כרטיס ה-FLY CARD (פליי קארד), המיועד ללקוחות המעוניינים לצבור נקודות "הנוסע המתמיד" של אל על תמורת הרכישות השוטפות שלהם.
לסיכום, בחינת סוגי כרטיסי אשראי בישראל מאפשרת לכל צרכן להתאים לעצמו את הכרטיס הנכון, בין אם מדובר בכרטיס בנקאי מסורתי, בכרטיס חוץ-בנקאי גמיש או בכרטיס מועדון משתלם.
חברות כרטיסי אשראי לעומת בנקים: מה עומד מאחורי הנפקות האשראי בישראל?
שוק כרטיסי האשראי בישראל עבר שינויים משמעותיים בשנים האחרונות במטרה להגביר את התחרות ולהציע לצרכנים תנאים טובים יותר/
כתוצאה מכך, הלקוחות נהנים ממגוון רחב יותר של סוגי אשראי ומסלולים.
כדי להבין את ההצעות הקיימות, חשוב להבחין בין שני גופים עיקריים מאחורי כל כרטיס:
הבנקים המנפיקים: אלו הבנקים (כמו בנק הפועלים, בנק לאומי, דיסקונט, הבינלאומי, מזרחי טפחות ועוד) אשר מנפיקים בפועל את כרטיסי האשראי ללקוחותיהם. הבנק הוא זה שקובע את מסגרת האשראי, את העמלות הבנקאיות ולרוב גם מציע הטבות הצטרפות.
חברות כרטיסי אשראי (הסולקות): אלו החברות האחראיות על תפעול המערכת, ביצוע העסקאות בפועל מול בתי העסק, ומתן שירות לקוחות שוטף.
בישראל פועלות כיום שלוש חברות אשראי עיקריות:
ישראכרט: חברת כרטיסי האשראי הגדולה בישראל.
כאל (כרטיסי אשראי לישראל): איחוד של דיינרס קלאב ישראל וויזה כאל.
מקס (max): לשעבר לאומי קארד.
חברות אלה מציעות לעתים כרטיסים ישירות ללקוחות (בשיתוף עם מועדוני לקוחות), וכן מנהלות עבור הבנקים את המערכת, כך שלעתים קרובות הכרטיס שלכם נושא את הלוגו של הבנק וגם את הלוגו של אחת מחברות האשראי.
כיום, ניתן להזמין כרטיסי אשראי חוץ-בנקאיים, המונפקים ישירות על ידי חברות כרטיסי אשראי או גופים פיננסיים אחרים (כמו חברות ביטוח), ללא תלות בחשבון הבנק שלכם.
כך תבחרו כרטיס אשראי בצורה חכמה:
מעקב שוטף: שימוש באפליקציות חברות האשראי מאפשר בקרה על ההוצאות בזמן אמת ומניעת חריגות ממסגרת האשראי.
התאמת המסגרת: ודאו שמסגרת האשראי מותאמת לצרכים האמיתיים שלכם כדי להימנע מחיובים חריגים או מסירוב עסקאות.
קריאת התקנון: לפני הצטרפות לכרטיס חדש, מומלץ לעיין בתנאי ההצטרפות ובטבלת העמלות כדי להימנע מהפתעות.
אבטחת מידע ושימוש בטוח בכרטיס האשראי
בעידן של קניות מקוונות ואפליקציות תשלום, אבטחת המידע של כרטיס האשראי שלכם מאוד משמעותית, לכן חשוב שלא למסור את פרטי הכרטיס באתרים שאינם מאובטחים או בקישורים שקיבלתם בהודעות חשודות.
כיום, מרבית חברות האשראי מאפשרות להפעיל התראות בזמן אמת בטלפון על כל עסקה, מה שמאפשר לזהות ניסיונות לשימוש לא מורשה באופן מיידי.
בנוסף, מומלץ להשתמש בשיטות תשלום מאובטחות (כמו "ארנקים דיגיטליים" בסמארטפון) המצפינות את פרטי הכרטיס שלכם ולא חושפות אותם מול בית העסק.
שמירה על כללי זהירות בסיסיים תעניק לכם שקט נפשי ותמנע חשיפה לסיכונים מיותרים.
לסיכום
השוק מציע מגוון רחב של פתרונות, החל מכרטיסים בסיסיים ועד לכרטיסים ייעודיים שמעניקים הטבות צרכניות מתקדמות.
הבחירה בכרטיס הנכון מתחילה בהגדרת הצרכים האישיים שלכם – בין אם מדובר בחיסכון בדמי כרטיס, או במיקסום צבירת נקודות להטבות עתידיות.
שאלות ותשובות - כרטיסי אשראי
מה ההבדל העיקרי בין כרטיס אשראי בנקאי לחוץ-בנקאי?
כרטיס בנקאי מונפק על ידי חברת האשראי בשיתוף הבנק, והמסגרת שלו לרוב נגזרת מהמסגרת של חשבון העו"ש. כרטיס חוץ-בנקאי מונפק ישירות על ידי חברות האשראי ופועל באופן עצמאי מהחשבון, מה שמאפשר לעיתים קרובות לקבל מסגרת נוספת והטבות ייחודיות.
איך כדאי לבחור כרטיס אשראי שמתאים לי?
מומלץ לבחון את דמי הכרטיס, גובה הריביות, והאם היתרונות של הכרטיס תואמים את סגנון החיים שלכם.
האם ניתן לבטל דמי כרטיס?
כן. חברות האשראי מציעות לעיתים פטור זמני או קבוע מדמי כרטיס, במיוחד בשנה הראשונה או בהתאם להיקף השימוש החודשי בכרטיס. כדאי תמיד לבדוק את התנאים בעת ההצטרפות.
מה עלי לעשות במקרה של חשד לשימוש לרעה בכרטיס?
במקרה של חשד לשימוש לא מורשה חשוב לפנות מיידית לשירות הלקוחות של חברת האשראי ולחסום את הכרטיס. מומלץ גם לעבור על פירוט העסקאות באפליקציה כדי לזהות עסקאות שגויות או חשודות ולדווח עליהן לחברה בהקדם האפשרי.
השארת הפרטים בטופס זה תשמש כהסכמה שלך לפנות אליך מטעם החברה לה השארת פרטים בטופס זה, באמצעות פנייה שיווקית במספר הטלפון שמסרת, אך לא כהסכמה לביצוע עסקה כלשהי.
[client_questionnaire id="927"]
איך היה השירות שקיבלת?
נשמח לקבל חוות דעת על הספק שבחרת להצטרף לשירות שלו.
תודה רבה!
המשוב שלך חשוב לנו מאוד ויעזור למשתמשים אחרים.
יש להזין את הקוד שהתקבל ב-SMS
על מנת לאמת את זהותך נשלח קוד לנייד 838***054
תודה רבה!
האימות בוצע בהצלחה.
יש להזין את הקוד שהתקבל ב-SMS
על מנת לאמת את זהותך נשלח קוד לנייד 838***054
תודה רבה!
האימות בוצע בהצלחה.
הזנת מספר טלפון שונה מהקודם
יש להזין את המספר שאליו נשלח קוד האימות.
תודה רבה!
הקוד נשלח בהצלחה.
Sharing package
כדי לשמור את החבילות לרשימת המעקב שלך, התחבר או הירשם עכשיו!
על ידי התחברות לחשבונך, תוכל לעקוב אחר החבילות המועדפות עליך ולחזור אליהן בכל עת.
כרגע, החבילות נשמרות באופן זמני בדפדפן שלך. כדי לשמור אותן באופן קבוע ולגשת אליהן מכל מכשיר, מומלץ להתחבר או ליצור חשבון עכשיו!
שלחו לי הצעה ל-0 חבילות
מלאו פרטים וקבלו הצעות משתלמות לכל החבילות שבחרתם!
הטופס נשלח בהצלחה!
תודה שמילאתם את הפרטים.
אנחנו נשלח לכם הצעות מותאמות אישית עבור החבילות שבחרתם.
ניהול הסכמה
כדי לספק את חוויית השימוש הטובה ביותר, אנו משתמשים בטכנולוגיות כגון קובצי Cookies לצורך אחסון ו/או גישה למידע במכשיר. מתן הסכמה לשימוש בטכנולוגיות אלו יאפשר לנו לעבד נתונים כגון התנהגות גלישה או מזהים ייחודיים באתר זה. אי־מתן הסכמה או ביטול ההסכמה עלולים להשפיע לרעה על תכונות ופונקציות מסוימות באתר.
Functional
Always active
The technical storage or access is strictly necessary for the legitimate purpose of enabling the use of a specific service explicitly requested by the subscriber or user, or for the sole purpose of carrying out the transmission of a communication over an electronic communications network.
Preferences
The technical storage or access is necessary for the legitimate purpose of storing preferences that are not requested by the subscriber or user.
Statistics
The technical storage or access that is used exclusively for statistical purposes.The technical storage or access that is used exclusively for anonymous statistical purposes. Without a subpoena, voluntary compliance on the part of your Internet Service Provider, or additional records from a third party, information stored or retrieved for this purpose alone cannot usually be used to identify you.
Marketing
The technical storage or access is required to create user profiles to send advertising, or to track the user on a website or across several websites for similar marketing purposes.



 סלולר
 אינטרנט
 טלוויזיה וטריפל
 טלפון קווי
 ברי מים
 חשמל
 גז
 קופות חולים
 השוואות נוספות